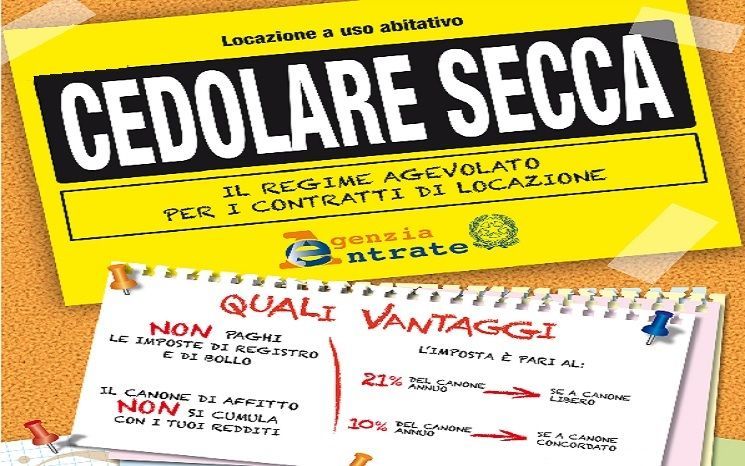
Introdotta nel 2011 al fine di combattere la piaga degli affitti in nero, la cedolare secca, è un regime di tassazione applicabile al 10% o al 21% sul reddito di locazione, che permette alla persona fisica di sostituire la tassazione ad aliquota variabile Irpef, addizionali, imposta di registro e imposta di bollo.
Ma, in quali casi in cui si applica la cedolare secca? Come si sceglie tra le due diverse percentuali? Quali sono i requisiti per poterne beneficiare? Ecco tutti i dettagli.
Cedolare secca 2017, chiarimenti sulle aliquote
Come specificato in precedenza, la cedolare secca può essere applicata con due aliquote:
- 10% per contratti a canone concordato in Comuni densamente popolati o dove siano accadute calamità naturali; per contratti d’affitto a studenti universitari fuori sede. L’applicazione di tale percentuale è possibile soltanto nel caso di contratti a canone concordato, ovvero non soggetto a rivalutazioni Istat e fisso per tutta la durata del contratto.
- 21% per contratti d’affitto a canone libero. Prima di scegliere d’utilizzare la cedolare secca con questa percentuale bisogna ricordare che il reddito fondiario assoggettato verrà inglobato nel reddito complessivo del soggetto, andando ad influenzare sulla possibilità di beneficiare di prestazioni sociali agevolate.
Salvo eventuali proroghe, questo sarà l’ultimo anno in cui si potrà usufruire della cedolare secca al 10%, che eventualmente tornerà al 15%.
Cedolare secca 2017, i requisiti e vincoli da rispettare
Per poter usufruire delle agevolazioni fiscali portate dalla cedolare secca, bisogna rispettare determinati requisiti e vincoli, che sono:
- La rinuncia da parte del proprietario di casa a chiedere, per tutto il periodo dell’azione, un’aumento dell’affitto: rivalutazione ai fini Istat compresa
- Non è possibile applicare il regime di tassazione agevolato agli immobili locati per fini professionali.
- E’ possibile applicare la cedolare secca solo ad immobili locati ad uso abitativo e alle relative pertinenze, appartenenti alle categorie catastali che vanno da A1 a A11, esclusa la A10.
Inoltre, è permesso aderire al regime fiscale della cedolare secca o all’atto di registrazione del contratto d’affitto effettuata mediante il modello RLI, o negli anni successivi : in ogni caso bisogna comunicare preventivamente la decisione all’inquilino tramite lettera raccomandata. Mentre invece, nel caso in cui il contratto di locazione in questione non sia sottoposto all’obbligo di registrazione, o preveda già di per se la rinuncia all’aggiornamento del canone, non è necessario inviare la comunicazione.
Cedolare secca 2017, tutte le novità direttamente dall’Agenzia delle Entrate.
Durante Telefisco 2017, l’Agenzia delle Entrate ha dato una serie di chiarimenti rguardanti la cedolare secca o meglio, l’applicazione del provvedimento approvato il 3 dicembre 2016, con il quale si stabiliva che: “la mancata presentazione della comunicazione relativa alla proroga del contratto di locazione non comporta la revoca dell’opzione esercitata in sede di registrazione del contratto di locazione qualora il contribuente abbia mantenuto un comportamento coerente con la volontà di optare per il regime della cedolare secca, effettuando i relativi versamenti e dichiarando i redditi da cedolare secca nel relativo quadro della dichiarazione dei redditi”.
Tale provvedimento va applicato soltanto in relazione alle comunicazioni di proroga del contratto con cedolare secca che andavano presentate prima del 3 dicembre 2016.
In secondo luogo, l’Agenzia delle Entrate ha poi specificato che la cedolare secca al 10% può essere applicata anche agli affitti transitori, ossia non inferiori ad un mese e non superiori ai 18, disciplinati dalla legge n. 431 del 1998.